督促ルールやエスカレーション基準が曖昧な現場の実態とは
株式会社ラクーンフィナンシャル(所在地:東京都中央区、代表取締役社長:秋山 祐二)は、BtoB企業で請求・入金管理、与信管理等に関与する担当者・責任者を対象に「BtoB企業の未入金リスクへの備え」に関する調査を行いました。
■調査の背景
企業間取引において、売掛金の未回収リスクを抑えるため、「与信審査」や「限度額の設定」といった事前対策を講じる企業は多く存在します。一方で、取引開始時の審査だけでなく、取引開始後の状況変化を継続的に確認し、未入金が発生した際の対応まであらかじめ整えておくことも重要です。実際に、未入金発生時の督促業務では担当者による対応のばらつきや、部署間の役割分担、情報共有に課題が見られ、事前の与信管理だけでは対応しきれないケースも見られます。
■調査概要
「BtoB企業の未入金リスクへの備え」に関する調査
【調査期間】2026年10月1日(木)~2026年10月2日(金)
【調査方法】PRIZMA(https://www.prizma-link.com/press)によるインターネット調査
【調査人数】1,005人
【調査対象】調査回答時にBtoB企業で請求・入金管理、与信管理等に関与する担当者・責任者と回答したモニター
【調査元】株式会社ラクーンフィナンシャル(https://www.raccoon.ne.jp/financial/)
【モニター提供元】サクリサ
本リリース未掲載の回答を含む詳細データはホワイトペーパーで公開中です。
本調査レポートのダウンロードはこちら
■調査結果
【BtoB企業の未入金対応】最初の督促は3営業日以内が半数!経理と営業の役割分担に約4割が「曖昧さ」を実感
はじめに、「未入金が発生した場合の『誰が・いつ・何をするか』という対応フローは、どの程度整備されているか」と尋ねたところ、下記のような回答結果となりました。
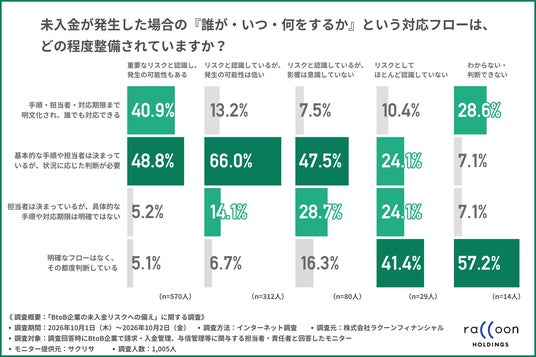
リスク認識が高い企業ほど、未入金発生時の対応フローを明文化している傾向が見られました。しかし、最もリスクを重く見ている層であっても、「状況に応じた判断が必要」という回答が最多となっており、取引先ごとの事情が複雑に絡むため、完全なマニュアル化が難しい実情があると考えられます。一方、リスク認識が低い層では「その都度判断している」割合が高く、対応が後手に回る可能性が示唆されています。
では、実際の督促行動はどのタイミングで行われているのでしょうか。
「支払期日を過ぎても入金が確認できない場合、通常どの程度のタイミングで最初の確認・督促を行っているか」と尋ねたところ、下記のような回答結果となりました。
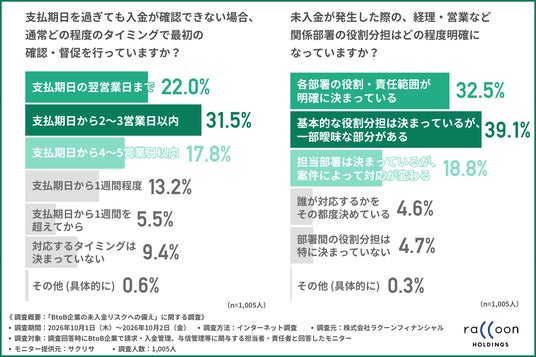
『支払期日の翌営業日まで(22.0%)』
『支払期日から2~3営業日以内(31.5%)』
『支払期日から4~5営業日以内(17.8%)』
『支払期日から1週間程度(13.2%)』
『支払期日から1週間を超えてから(5.5%)』
『対応するタイミングは決まっていない(9.4%)』
『その他 (具体的に)(0.6%)』
未入金が発生した際の最初の確認・督促のタイミングは、『支払期日から2~3営業日以内』が約3割と最も多く、約半数が支払期日から3営業日以内に初回のアクションを行っていることが明らかとなりました。また、支払期日を過ぎた後、比較的早い段階で確認・督促を行う企業が一定数いる一方、「支払期日から4~5営業日以内」と回答した企業も約2割存在しており、初回の対応タイミングには企業によって一定の幅があることが分かります。
では、実際に未入金が発生した際、関係部署の役割分担はどの程度明確になっているのでしょうか。
「未入金が発生した際の、経理・営業など関係部署の役割分担はどの程度明確になっているか」と尋ねたところ、下記のような回答結果となりました。
『各部署の役割・責任範囲が明確に決まっている(32.5%)』
『基本的な役割分担は決まっているが、一部曖昧な部分がある(39.1%)』
『担当部署は決まっているが、案件によって対応が変わる(18.8%)』
『誰が対応するかをその都度決めている(4.6%)』
『部署間の役割分担は特に決まっていない(4.7%)』
『その他 (具体的に)(0.3%)』
約9割がある程度役割分担が決まっていると回答するものの「一部曖昧な部分がある」という回答が最も多く、各部署の役割や責任範囲を明確に定めている企業を上回る結果となりました。これは、顧客との関係維持を重視する営業部門と、確実な回収を担う経理部門など、関係部署ごとに重視するポイントが異なることから、未入金発生時の判断や対応について、役割分担の線引きが曖昧になっている可能性が考えられます。さらに、約2割が「担当部署は決まっているものの、案件によって対応が変わる」と回答しており、担当部署を定めている企業においても、すべてのケースで対応が一律に決まっているわけではないことがうかがえます。
未入金エスカレーションの明確な基準がある企業は3割未満!?督促対応の属人化が招く、回収不能リスクの実態とは?
実際に現場での対応が困難になった場合に、上長や法務部門への報告ルールについて基準は定められているのでしょうか。
「未入金が長期化・高額化した場合に、上長や経営層、法務部門などへエスカレーションする基準は決まっているか」と尋ねたところ、下記のような回答結果となりました。
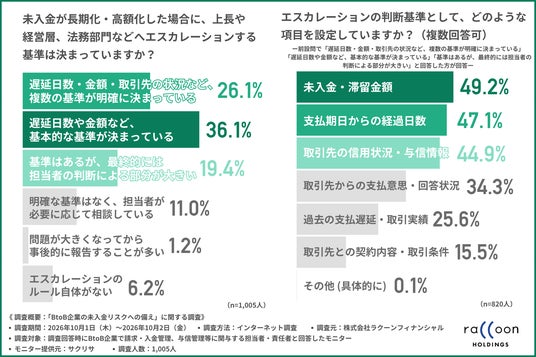
『遅延日数・金額・取引先の状況など、複数の基準が明確に決まっている(26.1%)』
『遅延日数や金額など、基本的な基準が決まっている(36.1%)』
『基準はあるが、最終的には担当者の判断による部分が大きい(19.4%)』
『明確な基準はなく、担当者が必要に応じて相談している(11.0%)』
『問題が大きくなってから事後的に報告することが多い(1.2%)』
『エスカレーションのルール自体がない(6.2%)』
約8割がある程度の基準を設けている一方、複数の判断基準を明確に定めている企業は3割未満にとどまりました。未入金の金額や経過日数など、具体的な条件に応じたエスカレーションの基準まで明確に定めている企業は、まだ限定的であることが分かります。また、「最終的には担当者の判断による部分が大きい」と回答した方も約2割存在しており、一定の基準を設けている企業においても、最終的な判断を担当者に委ねているケースも見られました。
では、エスカレーションの判断基準として、具体的にどのような項目が設定されているのでしょうか。
前問で『遅延日数・金額・取引先の状況など、複数の基準が明確に決まっている』『遅延日数や金額など、基本的な基準が決まっている』『基準はあるが、最終的には担当者の判断による部分が大きい』と回答した方にうかがいました。
「エスカレーションの判断基準として、どのような項目を設定しているか」と尋ねたところ、『未入金・滞留金額(49.2%)』が最も多く、『支払期日からの経過日数(47.1%)』『取引先の信用状況・与信情報(44.9%)』と続きました。
「滞留金額」や「経過日数」といった定量的な情報に加えて、「取引先の与信情報」も同程度に重視していることから、定量的な基準と定性的な情報の両面からエスカレーションの判断を行っていることがうかがえます。
未入金の督促・回収業務を進める中で、現場の担当者はどのような課題を感じているのでしょうか。
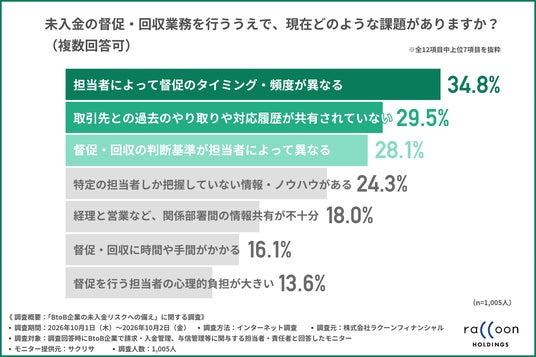
「未入金の督促・回収業務を行ううえで、現在どのような課題があるか」と尋ねたところ、『担当者によって督促のタイミング・頻度が異なる(34.8%)』が最も多く、『取引先との過去のやり取りや対応履歴が共有されていない(29.5%)』『督促・回収の判断基準が担当者によって異なる(28.1%)』と続きました。
「督促のタイミング・頻度が異なる」と回答した方が最も多く、督促を開始する時期やその後の対応頻度が、担当者によって異なる状況がうかがえます。担当者ごとに対応の進め方が異なることで、同じ未入金案件でも対応にばらつきが生じる可能性があります。また、「取引先との対応履歴の未共有」も挙げられており、担当者が変わった場合などに、これまでの対応状況を踏まえた督促を行うことが難しいケースも考えられます。さらに、『督促・回収の判断基準が担当者によって異なる』といった回答も挙げられたことから、督促業務の属人化が課題となっていることが示されました。
では、未入金案件が一度に急増した場合、企業は現在の社内体制で対応しきれるのでしょうか。
「通常より多くの未入金が同時に発生した場合、現在の社内体制でどの程度対応できるか」と尋ねたところ、下記のような回答結果となりました。
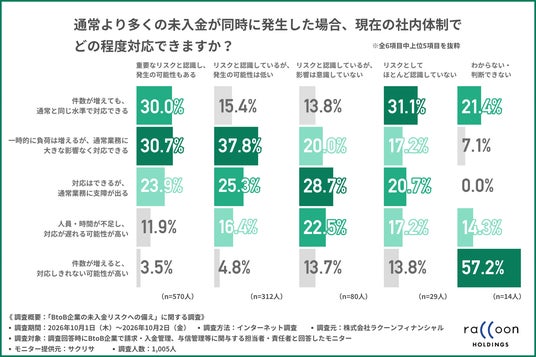
「重要リスクとして発生可能性も認識している層」では、約6割が大きな支障なく対応可能と回答しており、事前の体制整備が進んでいると考えられます。一方、「リスクの発生可能性や影響を十分に認識していない層」では、負荷増大や対応遅れへの懸念が強く、備えの不足がうかがえます。特に「わからない・判断できない層」は、対応しきれない可能性が約半数と突出しており、リスクや自社の現状を把握できていないことは、未入金が連鎖的に発生するようなイレギュラーな状況で、対応が困難になる要因の一つと考えられます。
万が一の事態に備えた、資金面でのリスクヘッジはどの程度整備されているのでしょうか。
「取引先の倒産等により売掛金が回収不能となった場合に備え、損失をカバーする仕組みはどの程度整っているか」と尋ねたところ、下記のような回答結果となりました。
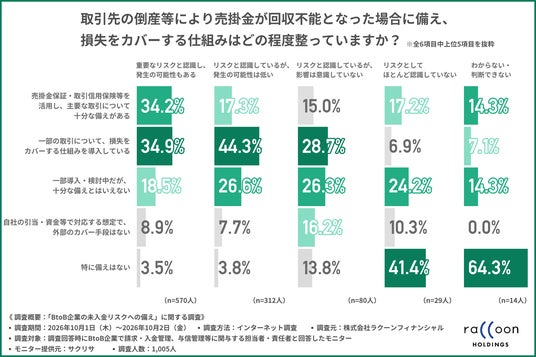
保証や保険を活用している企業が多い一方で、すべての取引をカバーできているわけではない実態がうかがえます。取引先や取引内容に応じて保証・保険の適用範囲を限定している企業も多く、未回収リスクへの備えをすべての取引に一律に適用するのではなく、リスクに応じて対象を選択していると考えられます。保証や保険をどこまで適用するかについては、企業ごとに判断が分かれることが示唆されました。
未入金リスク対策1位は「取引前の信用確認」!一方で支払遅延後の取引条件見直しは「案件次第」が最多となる与信判断の実態
このような未入金リスクを抑えるために、企業はどのような対策を講じているのでしょうか。
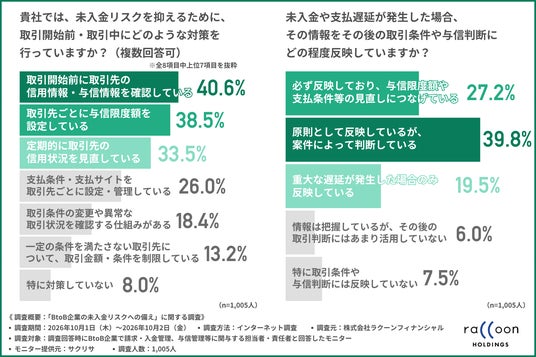
「貴社では、未入金リスクを抑えるために、取引開始前・取引中にどのような対策を行っているか」と尋ねたところ、『取引開始前に取引先の信用情報・与信情報を確認している(40.6%)』が最も多く、『取引先ごとに与信限度額を設定している(38.5%)』『定期的に取引先の信用状況を見直している(33.5%)』と続きました。
取引開始時の与信確認や限度額の設定が上位となり、取引開始前の段階でリスクを確認・管理することが基本的な対策となっていることが分かりました。取引開始前に取引先の信用力を確認し、取引可能な金額をあらかじめ設定することで、取引条件を明確にしたうえで取引を開始する企業が多いと考えられます。 また、定期的な状況の見直しを行う企業も3割を超えており、取引開始時だけでなく、取引開始後も継続してリスクを確認していることが示されました。
最後に、発生してしまった遅延情報は、その後の取引にどう活かされているのでしょうか。
「未入金や支払遅延が発生した場合、その情報をその後の取引条件や与信判断にどの程度反映しているか」と尋ねたところ、下記のような回答結果となりました。
『必ず反映しており、与信限度額や支払条件等の見直しにつなげている(27.2%)』
『原則として反映しているが、案件によって判断している(39.8%)』
『重大な遅延が発生した場合のみ反映している(19.5%)』
『情報は把握しているが、その後の取引判断にはあまり活用していない(6.0%)』
『特に取引条件や与信判断には反映していない(7.5%)』
約3割が「必ず反映しており、見直しにつなげている」と回答したものの、「案件によって判断している」が最も多い結果となりました。未入金の発生を一律に取引条件の見直しにつなげるのではなく、案件ごとの状況を踏まえて判断している企業が多いことがうかがえます。さらに、『重大な遅延が発生した場合のみ反映している』と回答した方も2割弱存在しており、未入金の発生状況によって反映の有無を判断する企業も一定数みられました。
■まとめ
属人化からの脱却と、体制の標準化が急務
今回の調査で、BtoB企業における未入金リスクへの備えや、督促・回収業務の実態が明らかになりました。
未入金発生時の対応フローは、リスク認識が高い企業ほど明文化されているものの、多くが「状況に応じた判断が必要」としています。初動対応は半数以上が3営業日以内に行う一方で、経理と営業など関係部署間の役割分担には「一部曖昧な部分がある」との声が多く、部門間の連携に課題を残していることがうかがえます。
上長へのエスカレーション基準についても、複数の判断基準を明確に定めている企業は3割未満にとどまりました。実務上は定量・定性の両面から総合的に評価されているものの、組織としての明確なルール化には至っていないのが現状です。
こうした中、督促・回収業務の最大の課題として「担当者による対応のばらつき」や「対応履歴の共有不足」が上位に挙がりました。業務の属人化は担当者の負担を増大させるだけでなく、初動の遅れや回収効率の低下を招く大きな要因となります。また、未入金急増時のイレギュラーな事態には、約2割強が「通常業務に支障が出る」と回答しており、有事における体制の脆弱性も浮き彫りになりました。
未回収リスクへの対策を見ると、保証や保険を活用している企業は多いものの、すべての取引を網羅できているわけではありません。また、取引開始時の与信確認は一般的ですが、期中の定期的な見直しを行う企業は約3割にとどまります。発生した遅延情報の取引条件への反映も「案件ごとの判断」が最多となっており、継続的かつシステマチックなリスク管理に改善の余地があると言えるでしょう。
総じて、未入金リスクを最小限に抑えるためには、個人の経験や勘に頼る運用から脱却し、プロセスを標準化することが重要です。関係部署間でリアルタイムに情報を共有し、客観的データに基づいた迅速な意思決定ができる体制づくりが求められます。自社の状況に合ったリスクヘッジの方法を見直し、より安全で安定した取引基盤の構築を検討してみてはいかがでしょうか。
本リリース未掲載の回答を含む詳細データはホワイトペーパーで公開中です。
本調査レポートのダウンロードはこちら
■参照
請求業務の手間とリスクをゼロにする
企業間後払い決済サービス「Paid」
https://paid.jp/
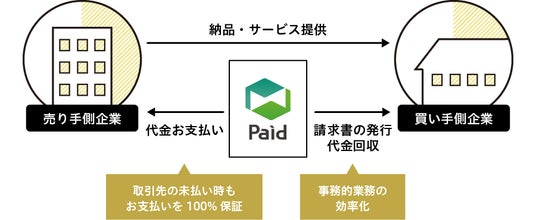
今回、「BtoB企業の未入金リスクへの備え」に関する調査を実施した株式会社ラクーンフィナンシャルは、請求業務の手間とリスクをゼロにする企業間後払い決済サービス「Paid」を提供しています。
企業間取引における後払い決済で発生する与信管理や請求書の発行、代金回収などの請求業務を全て代行するサービスです。導入企業数No.1。導入後は請求業務の手間と未回収リスクがなくなり、本来の営業活動に集中できます。
請求業務の手間と未回収リスクをゼロにする企業間の後払い決済サービス
企業間の取引では「掛売り(売掛)」と呼ばれる決済方法が一般的とされています。掛売りとは、取引先に商品を先に納品し、後から代金を回収する取引方法です。
掛売りが一般的な理由として、商品やサービスの買い手企業にとって、即金での支払いではなく月締めでの取引が可能となるため、資金繰りがしやすいというメリットがあり、取引金額も大きくなる傾向にあります。
売り手企業にとっては、月内に複数の取引が発生しても都度請求書を発行するのではなく月末にまとめてできるため、入金も一度で確認でき経理の手間が省けるというメリットがあります。
一方で、売り手企業は未入金によるリスクを回避するためにあらかじめ取引先の与信状況を調べたり、万が一未入金が発生した場合には代金の督促も行わなければなりません。そのため、取引先から掛売り決済を望まれても手間やリスクを考えると簡単には実現できないものです。
そこでPaidは、売り手側の企業に代わって与信管理から代金回収業務までをすべて代行し、未入金が発生した際はPaidが100%代金をお支払いします。
1.請求業務の完全アウトソーシング(業務効率化)
取引先の「与信管理」から「代金回収」まで、煩雑な請求業務をすべてPaidが代行します。これにより、売り手企業は手間のかかる事務作業から完全に解放され、営業や商品開発などのコア業務に集中できるようになります。
2.未入金に対する「100%代金保証」(リスクの排除)
万が一、取引先からの未入金が発生した場合でも、Paidが代金を100%保証してお支払いします。売り手企業はリスクを一切負うことなく、安全に掛売りを提供できます。
3.掛売り対応による「取引先の拡大」と「売上向上」(ビジネス成長)
Paidによって安全かつ簡単に掛売りを導入できるため、買い手のニーズを満たすことができます。結果として、新規顧客の獲得ハードルが下がり、1社あたりの取引金額の拡大(アップセル)にも直結します。
■会社概要
株式会社ラクーンフィナンシャル https://www.raccoon.ne.jp/financial/
代表者 :代表取締役社長 秋山 祐二
所在地 :東京都中央区日本橋蛎殻町1丁目14番14号
設立 :2010年10月
資本金 :490,000千円
株主 :株式会社ラクーンホールディングス100%
株式会社ラクーンホールディングス https://www.raccoon.ne.jp
代表者:代表取締役社長 小方 功
所在地:東京都中央区日本橋蛎殻町1丁目14番14号
設立:1995年9月
資本金:1,878,917 千円(2026年4月末現在)
株式:東京証券取引所プライム市場上場 証券コード3031
■本件に関するお問合せ先
株式会社ラクーンホールディングス
広報担当 大久保
MAIL:pr@raccoon.ne.jp
■サービスに関するお問合せ先
Paidセールスチーム
TEL:03-6774-8482
企業プレスリリース詳細へ
PR TIMESトップへ